Иногда люди попадают в непредвиденные ситуации, в которых получают травмы различных тяжести и вреда здоровью, включая риск потерять жизнь. В подобных обстоятельствах всегда бывают нужны деньги на лечение, содержание семьи. Возникает вопрос — как застраховать себя от травм и несчастного случая. Страхование от несчастного случая — финансовая подушка безопасности, которая поможет пережить трудное время. Страхование в целом не про экономию и выгоду, а про план “Б”.
Что такое страхование от несчастного случая
Зачем нужно дополнительное страхование от несчастного случая и смерти, если существуют страховки ОМС и ДМС? Полис обязательного медицинского страхования дает право на бесплатное использование некоторых медицинских услуг. Это вызов скорой и оказание первой помощи, профильное лечение некоторых заболеваний, паллиативная помощь неизлечимо больным.
Однако рассчитывать на условия повышенного комфорта, обслуживание без очереди, применение высокотехнологичного оборудования обладателям ОМС не приходится. Задача ОМС чтобы человек не умер и вышел обратно на работу.
Полис добровольного медицинского страхования охватывает более широкий спектр услуг. Таких как пребывание в частной клинике, покрытие стоматологических услуг, аптечное обслуживание, выбор специалиста. ДМС обычно оформляют работодатели, заинтересованные в хорошем здоровье сотрудников, или частные лица, согласные доплачивать за дополнительные услуги.
Страховка от несчастного случая гарантирует получение денежной компенсации за каждую травму. Деньги застрахованный может потратить на что угодно: оплату хорошего стационара, покупку дорогих лекарств, нужды семьи. Гибкость страховки НС заключается в возможности вписать в нее нескольких членов семьи, оформить ее на посторонних людей. Здесь можно выбрать срок страхования и комплекс рисков, которые будут оплачены при наступлении страхового случая.
Кому нужна страховка НС
Дополнительное страхование не помешает никому. Некоторые категории граждан в силу возраста или занятий больше других подвергаются риску получения травм в результате несчастного случая.
К их числу относятся:
- Дети школьного возраста: когда родительский контроль перестает быть тотальным, а двигательная активность и любознательность заставляют забыть об осторожности. Дети часто стремятся попасть в опасные локации — стройки, подвалы, крыши. Падение во время катания на роликах, скейтах, велосипедах — обычное дело, которое не всегда заканчивается простым ушибом.
- Спортсмены, любители фитнеса и домашних тренировок всех возрастов. В силу специфики занятий эти категории граждан чаще других подвергают себя риску растяжений, вывихов, переломов, ушибов различных частей тела. Нет сомнений, что оформление НС — это необходимость для них. Полученные в результате несчастного случая деньги помогут быстрее восстановиться, потому что будет возможность подключить больше ресурсов для этого.
- Все, кто любит активный отдых: туристические походы, поездки на море, да и простые прогулки в лес, выезд на рыбалку, охоту. По статистике, риск получения травмы у активных людей гораздо больше, чем у тех, кто отдыхает в кресле с книжкой. Многие оформляют страховку НС только на летний период, благоразумно предусматривая разные ситуации во время отдыха.
Какие риски включаются в страховку
Страховым случаем признается внезапное событие, ставшее причиной нанесения вреда разной тяжести здоровью застрахованного лица или причинившее ему смерть. Выплата соответствующей компенсации производится в соответствии с программой страхования, которую избрал страхователь. В ней перечислены все риски происшествий, последствия которых компенсируются денежной суммой.
При страховании от несчастного случая клиент выбирает страховое покрытие и программу. Каждая из них включает список последствий, при наступлении которых выплачивается компенсация. Также в договоре указаны исключения, которые являются основанием для отказа в выплате.
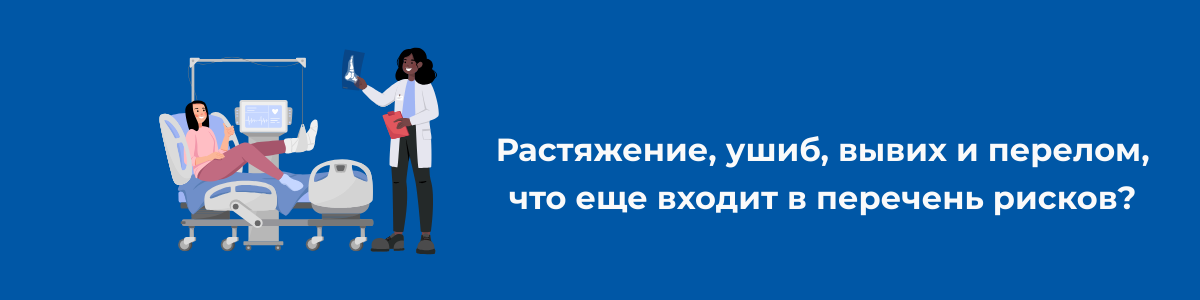
Страховка выплачивается, когда в результате ДТП, бытовой аварии или ситуации, природного катаклизма, техногенной катастрофы, эпидемии, преступления, профессиональной деятельности наступили, например, такие последствия:
- растяжение и ушиб, вывих и перелом;
- черепно-мозговая травма, сотрясение мозга;
- отравление пищей, растениями, химическими веществами;
- проникающая рана, повреждение внутренних органов;
- клещевой энцефалит;
- обморожения, ожоги;
- гибель.
В случае смерти застрахованного лица, страховую сумму получает выгодоприобретатель. Его данные указаны в договоре страхования.
Наиболее частыми событиями, в связи с которыми люди обращаются за компенсацией, являются ДТП; бытовые травмы, отравления, обморожения, ожоги.
Для некоторых категорий граждан доступна только страховка НС, программа которой включает расширенный список рисков, связанных с образом жизни или профессиональной деятельностью. Например, спортсмены и служащие МЧС получают травмы чаще, чем офисные служащие. Полицейские больше рискуют пострадать от рук преступников, чем обычные люди.
Особые условия при заключении договора оговариваются для инвалидов, инфицированных ВИЧ, служащих срочной службы, психически нездоровых людей.
В каких случаях стандартная страховка не оплачивается
Характерные ситуации, когда компенсация не выплачивается:
- Застрахованный умышленно нанес себе травму ради получения страховки. Либо это сделал выгодоприобретатель. Также нанесение себе повреждений психически-нездоровым человеком.
- Получение травм в состоянии наркотического, алкогольного опьянения. Исключением бывают случаи, когда такое состояние наступает в результате приема медикаментозных препаратов, прописанных врачом.
- Травмы получены в местах лишения свободы, КПЗ или при совершении застрахованным уголовного преступления. Для этого случая есть отдельный вид – страхование заключенного.
- По стандартной страховке компенсацию не выплачивают при травмах, полученных на занятиях экстремальными видами деятельности и спорта (пилотирование, гонки, дельтапланеризм, дайвинг и т. д.) В этих случаях необходим специальный полис, предусматривающий соответствующие риски.
- Застрахованный пострадал в результате добровольного отказа от медицинской помощи.
Как правило, беременность и роды, ухудшения здоровья от аллергии, других имеющихся заболеваний не относят к несчастным случаям. Для таких случаев существуют другие виды страховок.
Заключая договор о страховании, необходимо предоставить всю имеющуюся информацию о здоровье, роде деятельности, отношении к экстремальным видам спорта. Без учета этих данных и составления подходящего списка рисков, случай могут не признать страховым и отказать в компенсации.
Формирование стоимости страховки и размера компенсации
Стоимость страховки от несчастного случая складывается из суммы факторов:
- Вероятность наступления страхового случая. Чем больше риск, тем больше страховые взносы.
- Ареал действия полиса — это может быть отдельная страна или весь мир.
- Сколько человек застраховано — это может быть один человек или, например, вся семья, отправившаяся в путешествие по морю.
- Период активности полиса — круглосуточно, служебное время, время отпуска, командировки, смены в детском лагере.
- Профессиональная деятельность — работа, связанная с риском для жизни и здоровья. Это обстоятельство требует внесение в программу страхования дополнительных рисков, что влечет удорожание полиса.
- Образ жизни — хобби в виде экстремальных занятий также учитывается, как дополнительные риски.
- Возраст — если возраст застрахованного увеличивает вероятность наступления страхового случая, то ежемесячный платеж возрастает.
- Страховое покрытие — чем больше сумма покрытия тем больше выплата за каждый случай. Например при переломе пальца компания выплачивает от 2-3,5%. Если страховка с страховой суммой 1 млн то выплата составит от 20 000 – 35 000 руб.
Многочисленные страховые компании используют автоматический расчет стоимости, учитывающий эти и другие обстоятельства. Калькуляторы позволяют предварительно ознакомиться с ценами.
При заключении конкретного договора, как правило, применяют:
- исключение необязательных рисков по желанию клиента;
- индивидуальный анализ потребности в страховании;
- составление индивидуальной программы страхования;
- гибкое ценообразование в соответствии с возможностями клиента.
Размер компенсации
Выплата по страховке от несчастного случая рассчитывается по параметрам программы. Она составляет определенный процент от всей суммы страховки.
Пример. Страховое покрытие (страховая сумма) — 2 000 000 руб. Клиент упал, вывихнул сустав в лодыжке, ушиб колено, растянул связку на руке. По программе за такие травмы полагается компенсация по 5% от суммы страховки, то есть по 100 000 руб. за каждую травму. В сумме это будет — 300 000 руб.
Чтобы получить причитающуюся страховку, необходимо предоставить медицинские документы. Наименование повреждений в мед. справках должны совпадать с наименованиями рисков в договоре страхования.
В сложных случаях, повлекших потерю трудоспособности, долговременное лечение, гибель, выплачивается вся сумма страхования.
Страховые компании
Сейчас нет недостатка в страховых компаниях. Выбрать, где лучше застраховаться от несчастного случая и смерти, не так уж и легко. Руководствоваться при этом следует предполагаемыми рисками и суммой , в которую они оцениваются.
ТОП-5 страховых компаний
На сегодня лучшие условия для страхования жизни от несчастного случая и смерти предлагают:
- Ингосстрах — минимальная сумма страхования жизни — 100 000 руб. с ежемесячной оплатой в 400 руб. Действует страховка во всем мире. Вписать в полис можно до 15 человек на период от 1 дня до года.
- PECO — компания предоставляет несколько программ с гибкими условиями, подходящими разным группам клиентов Это страховки для молодых людей, ведущих спокойный образ жизни. Также предусмотрены тарифы для пожилых и семейных клиентов. Надежную гарантию компания предоставляет экстремалам, спортсменам, просто активным людям. Клиенты сами выбирают размер и срок страховки
- Согласие — самый популярный тариф “Оптима”, кроме страховки от несчастных случаев, покрывает расходы на стационар, хирургические операции, реабилитацию, временную нетрудоспособность. Можно выбрать срок действия полиса — от месяца до года, а также определить зону действия страховки.
- СК ПАРИ — подходит путешественникам: работает во всем мире. Минимальная сумма компенсации — 50 000 руб, максимальная — 500 000 руб. Страхование действует 1 год, а оформить его легко на сайте компании. Оплата за полис начинается от 330 руб/мес. Оформление договора занимает несколько минут, что актуально, например, когда на руках горящие путевки.
- ZETTA — полис предусматривает финансовую защиту при наступлении последствий разной тяжести от несчастных случаев. Компанию выбирают люди опасных профессий и увлечений. Кроме основного тарифа здесь предлагают частичное покрытие госпитализации в размере 0,4% в сутки от суммы страхования.
Чтобы купить полис телемедицины отставьте заявку
Отзывы о страховых компаниях
Отзывы в интернете не всегда отражают реальную картину. Как правило, отзывы оставляют недовольные люди, тем ценнее положительные отклики:
- PECO. Оставили очень приятное впечатление низким процентом. Страховать готовы так же мгновенно. Какую-то отдельную сумму, которой ограничена страховка не оговаривали. Уточняли только больше или меньше миллиона. Тариф составляет примерно 0,5%, то есть при желании застраховаться на 1 миллион рублей, вы выложите своих денег 5000 рублей, это если вы не работаете в сфере повышенного риска: не спортсмен, не каскадёр и т.д.
- Согласие. Зимой упал возле гаража. Была страховка от Согласия предложили при покупке ОСАГО. В травме сказали сильный ушиб бедра. Обратился в страховую. Выплатили 23 000 руб в течение 5 дней. было очень неожиданно, несмотря на то что вроде я остался функционировать как и прежде.
- Ингосстрах. Автоматом могут застраховать на сумму до 600000. Желающим застраховаться на большую сумму надо ждать индивидуального решения, но для безработных 600000 это максимум, который даёт компания – больше могут дать только работающим. Премия составит 0,7%, то есть 5600 рублей в год. К слову, как потом выяснилось, это базовый тариф среди страховщиков.
Как купить и обратиться к страховщику при несчастном случае
Чтобы оформить страховку от несчастного случая отставьте заявку. Также можно посетить офис лично. Для получения полиса понадобится заключить договор страхования на выбранных условиях. Для оформления нужен только паспорт.
При наступлении страхового случая, требуется сообщить о нем в страховую компанию в течение 5 дней. Сделать это также можно письмом, по телефону или заполнив специальную форму на сайте СК.
Стандартный пакет документов, предъявляемый для получения компенсации:
- Заявление на получение выплаты (заполняется при обращении).
- Паспорт заявителя.
- Данные счета или карты, куда будет перечислена компенсация.
- Медицинские документы, удостоверяющие наличие травмы, нахождение в стационаре, хирургическое вмешательство, стоимость препаратов и другие справки, нужные для полного покрытия по договору.
Рекомендуют сразу уточнять в страховой, какие именно справки потребуются при конкретной травме. Для разных случаев бывают нужны разные доказательства. Все имеющиеся документы отправляют в СК по почте заказным письмом или приносят в офис лично.
Если каких то документов не хватает, то компания уведомит застрахованного письмом. Отказ в выплате компенсации также присылают в письменной форме.
Выводы
Страхование от несчастного случая — это цивилизованная форма обеспечения финансовой стабильности при получении травмы. Потеря трудоспособности, дорогостоящее лечение, смерть застрахованного — печальные события, которые наносят удар по благополучию людей. Только страховка позволит получить деньги на лечение, а не просто слова подбадривания от родных.
К выбору СК надо подходить серьезно: рассмотреть программы, изучить отзывы. Убедившись, что СК выполняет обязательства в срок, не заставляя клиентов ждать и нервничать, можно заключать договор. Наличие страхового полиса придаст уверенность в завтрашнем дне. Небольшая ежегодная сумма выплаты за страховку обернется солидной компенсацией, если произойдет несчастный случай.
Популярные вопросы